Digitalizace peněz
 Digitalizace peněz je přechod od hotovosti k elektronickým penězům a bezhotovostním platbám – kartou, převodem, mobilem i kryptoměnami. Začala bankovními kartami v 50. letech 20. století a pokračuje digitálními měnami centrálních bank; ECB se připravuje na možné vydání digitálního eura v roce 2029.
| Moderní kreditní karta | BankAmericard, Bank of America, 1958; od roku 1976 Visa |
|---|---|
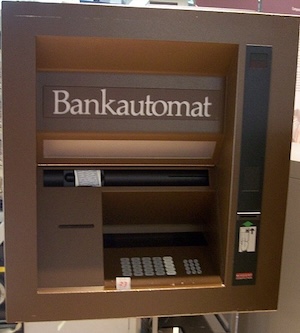
| První bankomat vydávající hotovost | Barclays, Enfield (Londýn), 27. června 1967 |
| První bankomat v Československu | Česká státní spořitelna, leden 1989 (off-line) |
| Bitcoin | 2009, první decentralizovaná digitální měna |
| Okamžité platby | SEPA Instant od 21. listopadu 2017; v korunách v systému CERTIS od konce roku 2018 |
| Digitální euro | ECB 30. října 2025: příprava na možné první vydání v roce 2029, podmínkou je přijetí legislativy |
| Digitální koruna | bankovní rada ČNB o emisi nerozhodla; pracovní skupina k CBDC od února 2021 |
Historie
Počátky digitalizace peněz souvisejí s platebními kartami. Roku 1950 vznikla karta Diners Club, první univerzální platební karta, a 18. září 1958 spustila Bank of America v kalifornském Fresnu kartu BankAmericard, z níž se roku 1976 stala Visa. Roku 1969 přišel inženýr IBM Forrest Parry s nápadem připevnit na plastovou kartu magnetický proužek, který umožnil strojové čtení údajů o účtu.
První bankomat vydávající hotovost zprovoznila banka Barclays 27. června 1967 v londýnském Enfieldu. V Československu spustila první off-line bankomat v lednu 1989 Česká státní spořitelna; zpočátku sloužil jen jejím zaměstnancům a veřejnosti se otevřel v prosinci 1989. První on-line bankomat zprovoznila Komerční banka 19. února 1992 v Praze.
Internetové bankovnictví se rozšířilo ve 2. polovině 90. let. V Česku s ním roku 1998 přišla jako jedna z prvních Expandia Banka, pozdější eBanka. V prosinci téhož roku vznikla v USA firma, z níž se vyvinul PayPal, služba pro placení na internetu.
Roku 2009 spustil autor vystupující pod jménem Satoshi Nakamoto bitcoin, první decentralizovanou digitální měnu bez centrálního vydavatele. Transakce zapisuje do veřejné sdílené účetní knihy, blockchainu.
Dalším krokem byly okamžité platby. Evropské schéma SEPA Instant funguje od 21. listopadu 2017 a převod v eurech má dojít do deseti sekund; v korunách zavedla okamžité platby ČNB v systému CERTIS na konci roku 2018. Placení mobilem přišlo do Česka v listopadu 2017 se službou Android Pay (dnes Google Pay) a 19. února 2019 s Apple Pay.
Centrální banky zkoumají vlastní digitální měny (CBDC). Evropská centrální banka 30. října 2025 posunula projekt digitálního eura do další fáze: pokud bude v roce 2026 přijata legislativa, chce být připravena na možné první vydání v roce 2029. Digitální euro má doplňovat hotovost a podle ECB nebude programovatelnými penězi; umožnit ale může podmíněné platby, například zaplacení až při doručení. ČNB zřídila pracovní skupinu k CBDC v únoru 2021; bankovní rada o emisi českých CBDC dosud nerozhodla a současné zákony ji neumožňují.
Technologie a rizika
Elektronické platby stojí na šifrování a na ověření plátce. V Evropské unii vyžaduje směrnice PSD2 od září 2019 u většiny elektronických plateb silné ověření klienta – kombinaci alespoň dvou nezávislých prvků, například PINu, telefonu a otisku prstu. Platba mobilem nepředává obchodníkovi číslo karty, ale zástupný údaj (token).
Bezhotovostní placení je rychlé a šetří manipulaci s hotovostí. Rizikem jsou kybernetické útoky, ztráta soukromí a vyloučení lidí, kteří digitální služby nepoužívají.