Brettonwoodský systém
 Brettonwoodský systém byl mezinárodní měnový systém dohodnutý roku 1944 a ukončený roku 1971. Měny členských států měly pevné, ale upravitelné kurzy vůči americkému dolaru a dolar mohly zahraniční vlády a centrální banky směnit za zlato v pevném poměru 35 dolarů za trojskou unci.
| Konference | Bretton Woods (New Hampshire), 1.–22. července 1944 |
|---|---|
| Účastníci | 44 spojeneckých zemí |
| Zlatá parita dolaru | 35 dolarů za trojskou unci |
| Fluktuační pásmo | ±1 % od parity |
| Instituce | Mezinárodní měnový fond, Mezinárodní banka pro obnovu a rozvoj |
| Konec | 15. srpna 1971 (Nixonův šok), volně plovoucí kurzy od března 1973 |
Historie
Brettonwoodský systém vznikl na Monetární a finanční konferenci Spojených národů, která se konala od 1. do 22. července 1944 v hotelu Mount Washington v městečku Bretton Woods v americkém státě New Hampshire. Konference se zúčastnilo 730 delegátů ze 44 spojeneckých zemí, kteří společně hledali řešení pro poválečnou obnovu světové ekonomiky a prevenci měnových krizí, které přispěly k Velké hospodářské krizi a druhé světové válce.
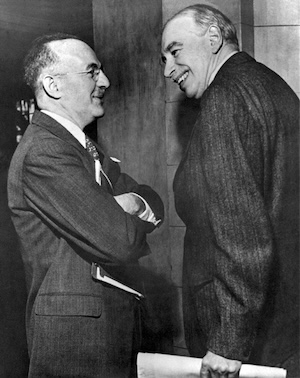
Hlavními architekty systému byli britský ekonom John Maynard Keynes a americký ekonom Harry Dexter White. Keynes původně navrhoval vytvoření nadnárodní měny zvané bancor a clearingové unie pro vyrovnávání mezinárodních plateb. White prosazoval systém založený na dominanci amerického dolaru. Vzhledem k ekonomické převaze Spojených států po válce nakonec zvítězila Whiteova koncepce.
Systém oficiálně vstoupil v platnost v prosinci 1945, kdy bylo ratifikováno založení Mezinárodního měnového fondu (MMF) a Mezinárodní banky pro obnovu a rozvoj (později součást Světové banky). Tyto instituce měly dohlížet na fungování systému a poskytovat finanční pomoc zemím s platebními problémy. MMF zahájil činnost v roce 1947; původní kvóty členských zemí měly podle dohody činit celkem 8,8 miliardy dolarů.
V prvních letech fungoval systém relativně hladce. Evropské země využívaly Marshallův plán k obnově ekonomik a postupně obnovily směnitelnost svých měn. Klíčovým milníkem bylo obnovení směnitelnosti hlavních evropských měn na konci roku 1958. V 60. letech se však začaly projevovat strukturální problémy systému, především Triffinův paradox – rozpor mezi potřebou dolarů jako rezervní měny a důvěrou v jejich zlaté krytí.
Výdaje Spojených států na válku ve Vietnamu a na sociální programy prohlubovaly jejich deficity a dolarů v zahraničí přibývalo. Francie za prezidenta Charlese de Gaulla začala od roku 1965 systematicky vyměňovat dolary za zlato, což vyvolalo odliv zlatých rezerv z amerického ministerstva financí. Zlaté rezervy Spojených států se v 50. a 60. letech výrazně zmenšily. V březnu 1968 se rozpadl Londýnský zlatý pool, jímž centrální banky udržovaly tržní cenu zlata u oficiální parity; vedle oficiální ceny pak vznikl volný trh se zlatem s vyšší cenou.
Krize vyvrcholila 15. srpna 1971, kdy prezident Richard Nixon jednostranně oznámil pozastavení směnitelnosti dolaru za zlato. Tento krok, známý jako Nixonův šok, de facto ukončil brettonwoodský systém. Následovala Smithsonova dohoda z prosince 1971, která rozšířila fluktuační pásma měn, ale ani ta nedokázala systém zachránit. V březnu 1973 přešly hlavní světové měny na volně plovoucí kurzy, čímž brettonwoodská éra definitivně skončila.
Principy fungování a mechanismy
Základním principem brettonwoodského systému byl zlatodolarový standard. Americký dolar byl jediná měna, kterou mohly zahraniční vlády a centrální banky směnit za zlato v pevném kurzu 35 dolarů za trojskou unci. Ostatní měny byly navázány na dolar prostřednictvím pevných, ale přizpůsobitelných kurzů. Centrální banky členských zemí se zavázaly udržovat kurz své měny v pásmu ±1 % od parity intervencemi na devizových trzích.
Systém umožňoval úpravu kurzů při fundamentální nerovnováze platební bilance. Změna parity se prováděla na návrh členského státu a po konzultaci s MMF. Pokud navrhovaná změna spolu s předchozími změnami nepřekročila 10 % původní parity, fond proti ní podle tehdejších pravidel neměl vznést námitku; u vyšších změn mohl souhlasit nebo nesouhlasit. Tato flexibilita měla zabránit deflačním tlakům zlatého standardu, ale zároveň poskytovat stabilitu pro mezinárodní obchod.
Pro zajištění likvidity systému fungoval mechanismus zvláštních práv čerpání (SDR), zavedený v roce 1969. SDR představovala mezinárodní rezervní aktivum vytvořené MMF, které mělo doplnit dolar a zlato v mezinárodních rezervách. První alokace SDR v hodnotě 9,3 miliardy dolarů proběhla v letech 1970–1972, ale přišla příliš pozdě na záchranu systému.